Análisis de coyuntura
Diésel productivo: ¿cómo proteger al que produce sin subvención?
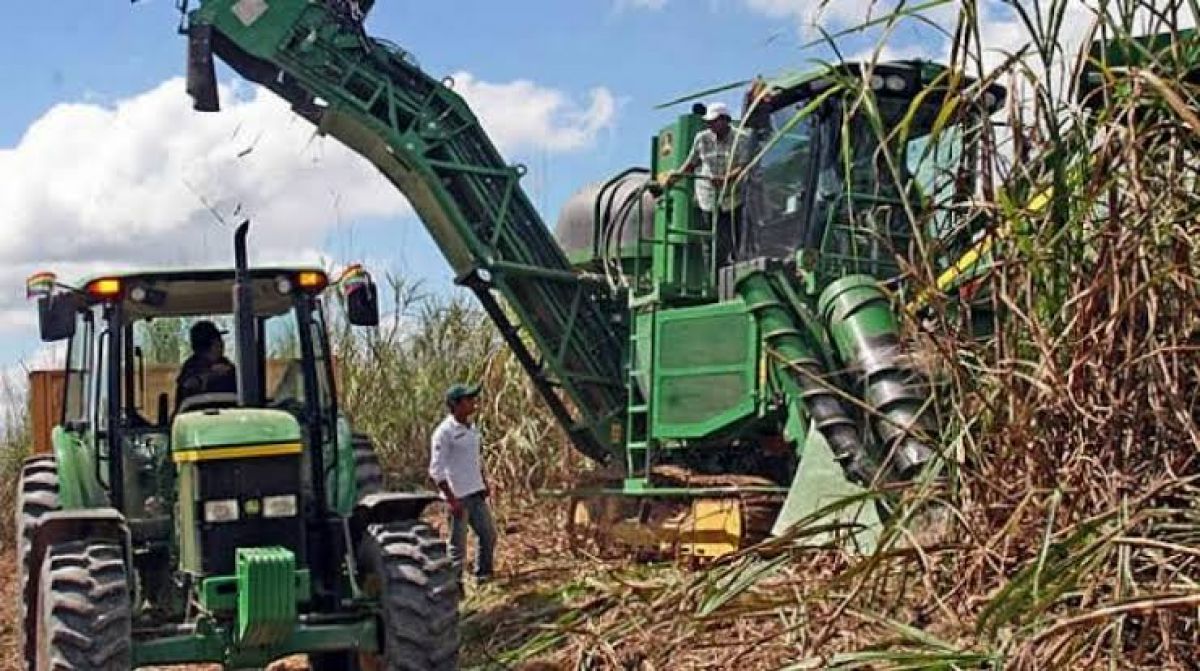
Eliminar la subvención no obliga a Bolivia a dejar indefensos a los productores. Muchos países - de EEUU a Europa pasando por África - utilizan devoluciones tributarias, combustibles diferenciados o compensaciones focalizadas para proteger al productor
La eliminación total de la subvención al diésel abrió una discusión que va mucho más allá del precio de Bs 17,95 por litro fijado por decreto el pasado viernes, junto a la fórmula que lo liga definitivamente a la cotización internacional junto a otros factores. El gobierno insiste en que es inevitable y asegura que hay protección social, aunque el bono Pepe II de 125 bolivianos por mes para seis meses ha sido ridiculizado desde organizaciones sociales y también desde ONG.
El debate entre los expertos es qué se podría hacer para evitar que el nuevo esquema termine golpeando con la misma intensidad a un agricultor que utiliza diésel para producir alimentos y a un vehículo particular que utiliza combustible para desplazarse sin volver a una subvención generalizada.
¿Qué se hace en el entorno?
Varios países han optado por una fórmula distinta: el combustible tiene un precio de mercado, pero el Estado devuelve o compensa parte del costo cuando puede demostrar que fue utilizado con fines productivos.
Estados Unidos, Alemania, Francia, Polonia, Hungría y Sudáfrica, entre otros, tienen diferentes variantes de este principio. Las herramientas cambian —devoluciones de impuestos, combustible con fiscalidad diferenciada, límites por hectárea o reintegros según consumo—, pero la lógica es similar: no subsidiar indiscriminadamente a todos los consumidores, sino proteger determinadas actividades.
El problema de Bolivia: no hay mucho que devolver
En varios de esos países, el mecanismo funciona porque existe un impuesto específico importante sobre el combustible o sobre la actividad productiva específica. El productor compra el diésel a precio de mercado y posteriormente recupera una parte del impuesto. En Bolivia la fiscalidad específica sobre los grandes sectores productivos, como la minería o la agroindustria, son escasos en comparación a los países del entorno.
Bolivia sí tiene impuestos sobre los carburantes. El principal es el Impuesto Especial a los Hidrocarburos y sus Derivados (IEHD), además del IVA – que ya ha sido retirado en varios supuestos en las últimas semanas -. El nuevo Decreto Supremo 5716 mantiene los valores de IVA e IEHD que ya estaban incorporados en la estructura de precios del diésel.
Además, el Gobierno estableció para determinados productos derivados del petróleo importado una alícuota específica de IEHD de cero bolivianos por litro hasta 2030, lo que muestra que la política tributaria sobre combustibles está siendo utilizada también como herramienta de transición.
Por eso hay consenso en que Bolivia no puede simplemente copiar el modelo estadounidense o europeo y decir: “devolvamos el impuesto al agricultor”. Hay que diseñar otro modelo.
¿Qué podría hacer Bolivia?
Una primera posibilidad sería crear un crédito fiscal productivo por diésel. El productor pagaría el precio completo en el surtidor, pero podría computar una parte del combustible efectivamente utilizado en su actividad como crédito fiscal o como devolución tributaria.
La ventaja sería importante: el precio general seguiría siendo de mercado y no existiría una subvención indiscriminada, pero este sistema tiene un límite evidente: muchos pequeños productores bolivianos no generan suficiente crédito fiscal para aprovecharlo. Si el beneficio solamente funciona para empresas formalizadas que presentan declaraciones de IVA o de otros tributos, que son fundamentalmente bajos, dejaría fuera precisamente a una parte importante de la agricultura familiar.
Un reintegro directo para pequeños productores
El Estado podría crear una compensación productiva por consumo verificado, con límites claros. Por ejemplo, un productor registrado podría recibir una devolución por una cantidad máxima de litros determinada según: hectáreas cultivadas; tipo de cultivo; actividad ganadera; maquinaria utilizada; rendimiento histórico; distancia al centro de producción; o una combinación de esos factores o incluso incentivar mediante este sistema la implementación de medidas sostenibles, respetuosas con el medio ambiente o direccionar la producción hacia sectores y tecnologías más respetuosas o rentables.
No se trataría de entregar combustible barato, sino de devolver posteriormente una parte del sobrecosto productivo. No se trata de un plan nuevo o revolucionario: la Política Agraria Común (PAC) de la Unión Europea, que absorbe casi la mitad del presupuesto, se basa en esos criterios y se ha utilizado para fijar población y soberanía en un sector – el agrícola – donde no es competitiva.
El límite por hectárea es especialmente interesante porque evita que el beneficio sea infinito y permite diferenciar entre quien produce una parcela pequeña y quien opera miles de hectáreas. Países como Polonia y Hungría utilizan fórmulas vinculadas a superficie y límites de consumo.
B-SISA puede convertirse en una herramienta
Bolivia tiene además algo que no todos los países tienen en la misma forma: un sistema de control y registro de comercialización de combustibles que como es evidente, nunca funcionó demasiado bien, pero podría hacerlo.
Si cada carga de diésel queda asociada al comprador, al vehículo, a la actividad productiva y, cuando corresponda, al establecimiento agropecuario, podría construirse un sistema de trazabilidad del combustible productivo sin demasiados problemas.
Si una explotación declara utilizar diez veces más combustible que el consumo razonable para su superficie y actividad, habrá una señal para fiscalizar. Si un pequeño productor acredita un consumo razonable, debería poder acceder automáticamente a la compensación.
Se supone que sobre esa base se justificaba la entrega en determinados establecimientos productivos autorizados por YPFB y que fueron los primeros en sufrir el incremento y que finalmente, se ha debido generalizar.
El modelo sudafricano ofrece una pista
Sudáfrica tiene uno de los ejemplos más interesantes porque permite a determinadas actividades recuperar impuestos incorporados en el precio del diésel utilizado para fines elegibles. Agricultura, minería y silvicultura cuentan con mecanismos específicos y deben acreditar el uso correspondiente.
Algunos expertos plantean asumir el principio y aplicarlo con transparencia: precio de mercado + trazabilidad + uso productivo comprobado + devolución focalizada.
Y hay una cuarta opción: ayuda temporal
No todo aumento extraordinario tiene que convertirse en una subvención permanente.
Irlanda, por ejemplo, ha utilizado mecanismos temporales de apoyo vinculados al consumo histórico para agricultores y otros sectores afectados por aumentos excepcionales de los combustibles. Francia también ha recurrido a devoluciones extraordinarias ante shocks energéticos y en España se paralizan determinados impuestos cuando el barril alcanza determinados precios muy elevados, como sucede en estos momentos con el conflicto enquistado en Oriente Medio.
¿Y quién paga?
Si el Estado elimina la subvención para ahorrar recursos, no tendría sentido crear inmediatamente otra subvención sin límite, pero podrían establecerse mecanismos combinados entre el ahorro fiscal que se ha generado, los recursos del Presupuesto destinados a Producción o eventuales ingresos tributarios que se creen para gravar precisamente actividades contaminantes o de riesgo. Los expertos plantean un Fondo que, obviamente, hay que manejar con transparencia.
De momento la discusión está sobre la mesa.

 Acceder