El laberinto de los hidrocarburos
Reponer reservas de gas, el desafío estratégico pendiente para Bolivia
Las reservas probadas cayeron de 10,45 TCF en 2013 a una estimación de 3,7 TCF al cierre de 2025. En noviembre se espera una nueva certificación. YPFB identifica un potencial exploratorio de 11 TCF. Mayaya, los pozos maduros y las nuevas técnicas de recuperación ofrecen alternativas
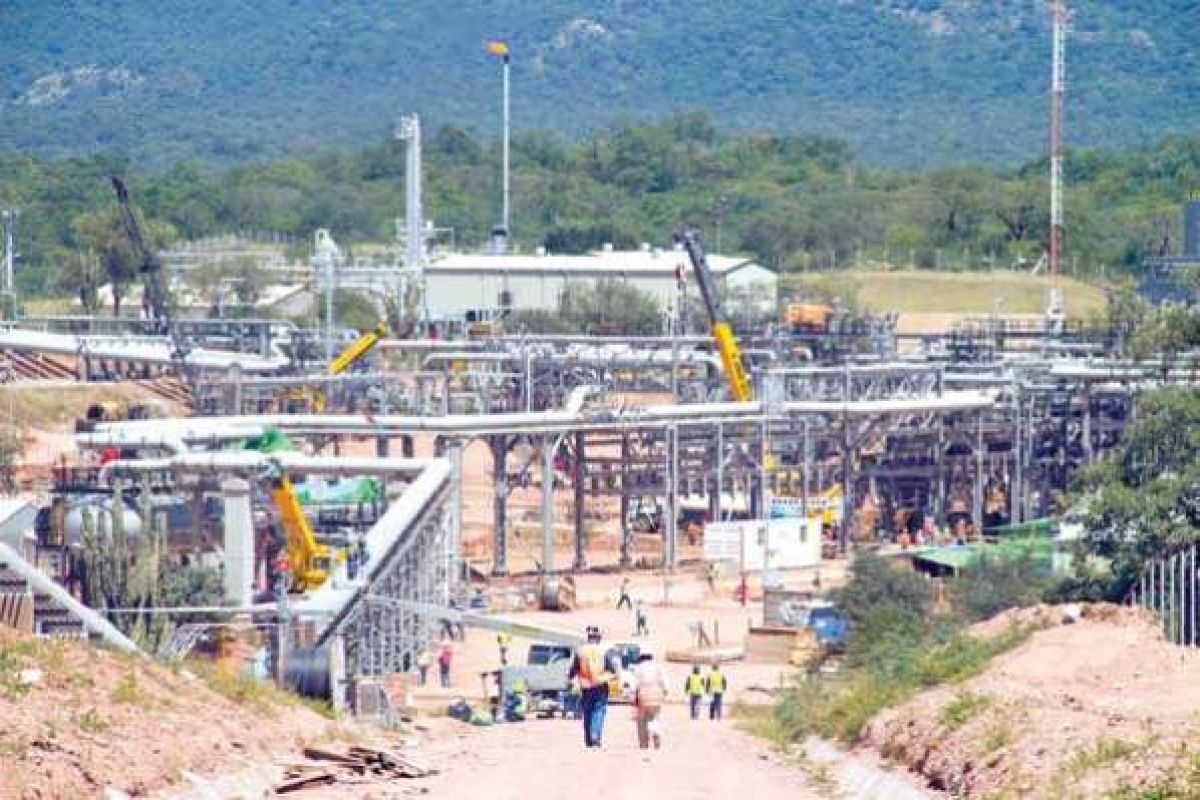
Bolivia llegó a presentarse como una potencia gasífera regional, abasteció durante años a Brasil y Argentina y construyó buena parte de sus ingresos públicos sobre la exportación de hidrocarburos. Ese ciclo llegó al cénit en 2016 y desde entonces, la caída ha sido inexorable. El consenso es frágil y se articula fundamentalmente sobre intereses políticos: mientras que unos aseveran que no queda una molécula de gas, otros señalan que hay “mucho gas”. El problema en general es que el país lleva más de una década produciendo mucho más de lo que consigue reponer mediante nuevos descubrimientos y desarrollo de campos.
La dimensión del retroceso está en las cifras. En 2013, la certificación de reservas realizada por la canadiense GLJ estableció 10,45 trillones de pies cúbicos (TCF) de gas natural. En 2018, la consultora Sproule presentó una cifra de 10,7 TCF, que fue objeto de cuestionamientos técnicos. Después, durante varios años, el país dejó de realizar certificaciones externas y recurrió a estimaciones. En 2023 se calculaban 4,5 TCF y, en marzo de 2026, ya bajo la administración de Rodrigo Paz con Yusseff Akly al frente de la estatal petrolera, YPFB informó que las reservas probadas se situaban en torno a 3,7 TCF, descontado el consumo hasta el cierre de 2025.
La nueva certificación, encargada a GLJ Ltd., debe actualizar esa fotografía. El ministro de Hidrocarburos, Marcelo Blanco, anunció el 30 de octubre que los resultados se presentarán durante la primera semana de noviembre o, como máximo, en diez días. La autoridad adelantó que las reservas actuales no son suficientes y reconoció que recuperar la capacidad productiva tomará varios años.
La cifra que se conocerá será importante, pero no resolverá por sí sola la pregunta fundamental: ¿cuánto gas puede producir Bolivia en los próximos años y cuánto necesita para sostener su economía?
La diferencia entre tener gas y producirlo
Para entender la crisis hay que distinguir tres conceptos. Las reservas probadas son volúmenes cuya existencia y recuperación comercial se consideran suficientemente confirmadas. Las reservas probables y posibles tienen distintos grados de incertidumbre. Y los recursos potenciales representan volúmenes que podrían encontrarse, pero que todavía necesitan perforaciones, estudios y evaluación económica.
Confundir esas categorías ha sido una constante en el discurso hidrocarburífero. Cada gobierno ha presentado grandes cifras de potencial como promesas de futuro, pero el país no ha conseguido convertirlas en reservas probadas y producción sostenida.
La producción alcanzó su máximo en 2014, con 59,64 millones de metros cúbicos diarios, justo ese año inició un declive de precios que el gobierno de Evo Morales trató de compensar con mayores volúmenes de exportación acelerando el agotamiento. En 2019 había descendido a 45,36 millones; en 2023, a 35,97 millones; y en 2025 llegó a 27,34 millones. La caída supera la mitad del volumen máximo. Para 2026, YPFB proyecta una media de 26,66 millones de metros cúbicos diarios – que traducido a reservas en Trillones de Pies Cúbicos representa aproximadamente 0,4 TCF).
La propia estatal presentó un escenario de producción que resulta especialmente revelador: 24,17 millones de metros cúbicos diarios en 2027, 21,22 millones en 2028, 18,79 millones en 2029 y 16,62 millones en 2030. Es una proyección técnica elaborada bajo un escenario de reservas probadas y declinación, no una certeza sobre lo que ocurrirá. Pero muestra el riesgo de no incorporar nuevos campos a tiempo.
El mercado interno necesita una parte cada vez más importante de la producción disponible aun cuando proyectos como el del litio o el del Mutún apenas funcionan. En 2024 se comercializaron 3.889 millones de metros cúbicos dentro del país, equivalentes a un promedio de 10,65 millones diarios. El consumo incluye hogares, industrias, comercios, transporte y, especialmente, termoeléctricas. A ello se suman los compromisos de exportación, aunque los envíos a Argentina se han reducido drásticamente y los de Brasil también están por debajo de los volúmenes históricos.
En marzo, YPFB advirtió que, si no se incorporan nuevos descubrimientos y producción, las exportaciones podrían reducirse a cero hacia 2030 y Bolivia tendría que comenzar a importar gas para su propio mercado alrededor de 2031. La advertencia no es una fecha de agotamiento físico de las reservas, sino una proyección de insuficiencia productiva frente a la demanda.
Los 11 TCF que todavía no existen como reservas
La principal apuesta de YPFB es su cartera de exploración. La estatal identifica 17 proyectos con un potencial estimado de 11 TCF. Cuando se aplican criterios de riesgo geológico y de éxito exploratorio, el volumen se reduce a unos 3 TCF. A eso se añade una cartera temprana de oportunidades o leads que suma otros 8 TCF potenciales, ajustados a unos 2 TCF bajo criterios de riesgo.
Expertos señalan que es una cartera relevante, pero no equivale a tener cinco TCF adicionales listos para producir. Cada proyecto debe superar etapas de exploración, perforación, evaluación, delimitación, certificación y desarrollo. Algunos no encontrarán hidrocarburos en cantidades comerciales; otros necesitarán inversiones importantes para llevar el gas hasta los mercados.
YPFB había presupuestado para 2026 unos 600,8 millones de dólares en inversión sectorial, de los cuales 282,3 millones se destinan a exploración y 164,9 millones a explotación. Nada indica que se haya llegado a esas cifras. La estatal plantea desarrollar esta cartera junto con sus subsidiarias – Andina y Chaco - y empresas operadoras – a las que se les debía en septiembre más de 300 millones de dólares por servicios prestados -. El desafío será ejecutar los recursos, sostener los cronogramas y demostrar resultados. En hidrocarburos, una partida presupuestaria no es un descubrimiento y una perforación no es todavía una reserva.
Ayer mismo el ministro Marcelo Blanco instó a la Asamblea a aprobar tres proyectos exploratorios – Naranjillos, Okinawa y Vitiacua – en la que apenas se estiman 0,015, 0,098 y 1,6 TCF respectivamente.
Mayaya: la “esperanza” del norte
El descubrimiento de Mayaya Centro-X1, en el norte de La Paz, abrió una expectativa importante. En 2024, el Gobierno presentó un potencial de alrededor de 1,7 TCF, una cifra que situó a la región paceña en el mapa de la exploración gasífera.
Pero el anuncio no significa que Bolivia haya incorporado automáticamente ese volumen a sus reservas probadas. Para ello hacen falta perforaciones adicionales, delimitar la extensión del yacimiento, comprobar su capacidad de producción y determinar si puede explotarse comercialmente.
El propio programa de YPFB contempla Mayaya Centro-X2 y Mayaya Centro-X3. En la rendición pública de cuentas inicial de 2026, ambos proyectos aparecían todavía en etapas preliminares: el primero con obras civiles en ejecución y un avance físico acumulado del 2%; el segundo, del 1%. Son trabajos necesarios, pero todavía muy lejos de la producción comercial.
Recuperar lo que ya está perforado
La otra gran oportunidad está en los campos maduros. Bolivia tiene pozos que han perdido presión o cuya productividad ha disminuido, pero que todavía pueden ofrecer hidrocarburos mediante trabajos de mantenimiento, reacondicionamiento y nuevas tecnologías.
En Tarija, YPFB informó en septiembre que intervenía once pozos de los campos Bermejo y Toro mediante equipos de pulling. La empresa reportó que la producción de petróleo de esos campos había pasado de unos 95 a 140 barriles diarios. Es un resultado positivo para la recuperación de líquidos, aunque no debe confundirse con un incremento equivalente de gas natural.
La recuperación de campos maduros puede ser una vía más rápida y menos costosa que descubrir y desarrollar un megacampo desde cero. Pero requiere estudios pozo por pozo, inversión sostenida y transparencia sobre los resultados. También obliga a explorar técnicas de estimulación que permitan extraer hidrocarburos atrapados en formaciones de baja permeabilidad.
Aquí aparece una frontera tecnológica que Bolivia empieza a explorar: la estimulación hidráulica y la fracturación hidráulica, conocida como fracking. No son términos necesariamente equivalentes. La estimulación puede incluir tratamientos químicos, ácidos u otras intervenciones; el fracking es una técnica específica que inyecta fluidos a alta presión para crear o ampliar fracturas en la roca y facilitar el flujo de hidrocarburos.
YPFB Chaco impulsa el pozo piloto Montecristo-9, en Santa Cruz, con una inversión prevista de unos 12 millones de dólares, para evaluar la posibilidad de producir gas y condensado de las formaciones Huamampampa y Los Monos. La estatal ha hablado de estimulación hidráulica, pero no ha detallado públicamente el procedimiento, los fluidos, las presiones ni los materiales que utilizará. Por tanto, no corresponde afirmar que el pozo ya aplica fracking, aunque tampoco se puede descartar que la fracturación hidráulica forme parte de las técnicas evaluadas.
La experiencia de Junín 9D también se inscribe en esta búsqueda de alternativas para formaciones de baja permeabilidad. El país necesita conocer los resultados de estas pruebas y discutirlas con rigor técnico. Rechazar de antemano cualquier innovación puede cerrar oportunidades de recuperación; aplicarla sin información, control ambiental y fiscalización sería igualmente irresponsable.
El rol de YPFB
La crisis actual también obliga a discutir el papel de la empresa estatal. Durante años, YPFB se concentró cada vez más en administrar contratos, comprar, vender y comercializar hidrocarburos, mientras la exploración perdió dinamismo durante el “gobierno nacionalizador” del MAS. Sin embargo, el propio Gobierno de Paz ha planteado que la estatal recupere protagonismo en la exploración y explotación, un camino que también respalda el experto de Fundación Jubileo Raúl Velásquez.
El presupuesto de exploración de 2026 y la cartera de 17 proyectos ofrecen una base para empezar. Pero la prueba será que las perforaciones se completen, que los resultados se publiquen y que los volúmenes comerciales se incorporen efectivamente a la producción.
Tariquía, bajo amenaza
En Tarija, la urgencia de recuperar gas ha vuelto a colocar a la Reserva Nacional de Flora y Fauna de Tariquía en el centro del debate. El proyecto Domo Oso, operado por Petrobras con participación de YPFB Chaco, es presentado por la estatal como una de las mayores apuestas exploratorias del país. YPFB le atribuye un potencial de alrededor de 2,69 TCF (el doble que Margarita), aunque, como ocurre con otros prospectos, se trata de un recurso estimado y no de reservas probadas.
El pozo exploratorio, el X3, se dibujó fuera de la Reserva, pero el resto del proyecto, con sus pozos de desarrollo, se ubica en el interior. Las estimaciones advierten de los riesgos, pero también del potencial que la zona tiene tanto en turismo como en el mercado de bonos de carbono por su especial incidencia en la producción de agua. La proximidad a las instalaciones de San Antonio y San Alberto de Petrobras la hacen sin embargo más “atractiva” económicamente. En ocho años no se ha avanzado en el proyecto, aparentemente por la oposición de “cuatro loquitos”.
La ley que debe cambiar las reglas sigue esperando
La recuperación de reservas requiere una nueva política de hidrocarburos. El Gobierno de Rodrigo Paz lleva meses anunciando una reforma para reemplazar la Ley 3058, vigente desde 2005, y modificar las condiciones de inversión, operación y participación estatal.
El 30 de octubre, Marcelo Blanco anunció que el proyecto será enviado a la Asamblea Legislativa la próxima semana. La propuesta, según el ministro, está elaborada y debe entrar en discusión y consenso con los legisladores.
La nueva norma tendrá que resolver cuestiones centrales: qué incentivos se ofrecerán a la exploración de alto riesgo, cómo se distribuirá la renta entre el Estado y los operadores, qué autonomía tendrá YPFB para asociarse y operar, cómo se garantizará la fiscalización y qué reglas se aplicarán a los nuevos desarrollos tecnológicos. También deberá dar previsibilidad a las inversiones sin desproteger el interés público.
El tiempo es determinante. Un proyecto exploratorio puede tardar años en convertirse en producción. La ley que se apruebe ahora no llenará de inmediato los ductos, pero puede determinar si Bolivia consigue atraer capital, tecnología y capacidad operativa para evitar que la declinación se convierta en una dependencia permanente de las importaciones.
Mientras tanto, el Decreto Supremo 5755, promulgado el 26 de octubre, autorizó excepcionalmente a personas y empresas públicas o privadas a importar gas natural y gas natural licuado para consumo propio o generación eléctrica. La norma no permite la reventa a terceros y todavía necesita reglamentación, proveedores, contratos y soluciones logísticas.
La importación es una herramienta de respaldo, no una política de reposición de reservas. Puede permitir que determinadas industrias o generadoras aseguren su suministro, pero el precio internacional del gas es muy superior al valor regulado del mercado interno. Eso abre interrogantes sobre la competitividad industrial y el costo de generar electricidad.

 Acceder