Crisis económica
Gobierno encarece el crédito productivo a las empresas
El DS 5776 defiende que con tasas más elevadas, los bancos permitirán más accesos al crédito. Analistas y microempresarios temen el impacto sobre el empleo luego de ocho trimestres seguidos destruyendo PIB
El Decreto Supremo 5776 elevó los límites máximos de las tasas de interés para nuevos créditos productivos. Desde su publicación, las entidades financieras podrán cobrar hasta 17% anual a microempresas, 12% a pequeñas, 11,5% a medianas y 11% a grandes. Si bien técnicamente el decreto no “obliga” a imponer esas tasas, los afectados sospechan que los bancos lo aprovecharán para mejorar sus márgenes de negocio.
El cambio encarece el techo permitido para todos los tamaños, pero además el ajuste es mayor para los negocios más pequeños, que son prácticamente el 95% del tejido empresarial productivo del país según los últimos datos del sector. El decreto anterior fijaba máximos de 11,5% para microempresas, 7% para pequeñas, 8% para medianas y 10% para grandes. En el caso de las micro, el límite sube 5,5 puntos porcentuales; en las pequeñas, cinco puntos.
Al lado de los bancos
El Gobierno sostiene en la argumentación del decreto que los topes previos desalentaban a los bancos a prestar a unidades productivas con menos garantías o historial crediticio. Con un margen mayor para fijar intereses, espera que las entidades amplíen el financiamiento. Pero la norma no obliga a aumentar los desembolsos ni garantiza que los créditos lleguen a quienes hoy tienen más dificultades para obtenerlos.
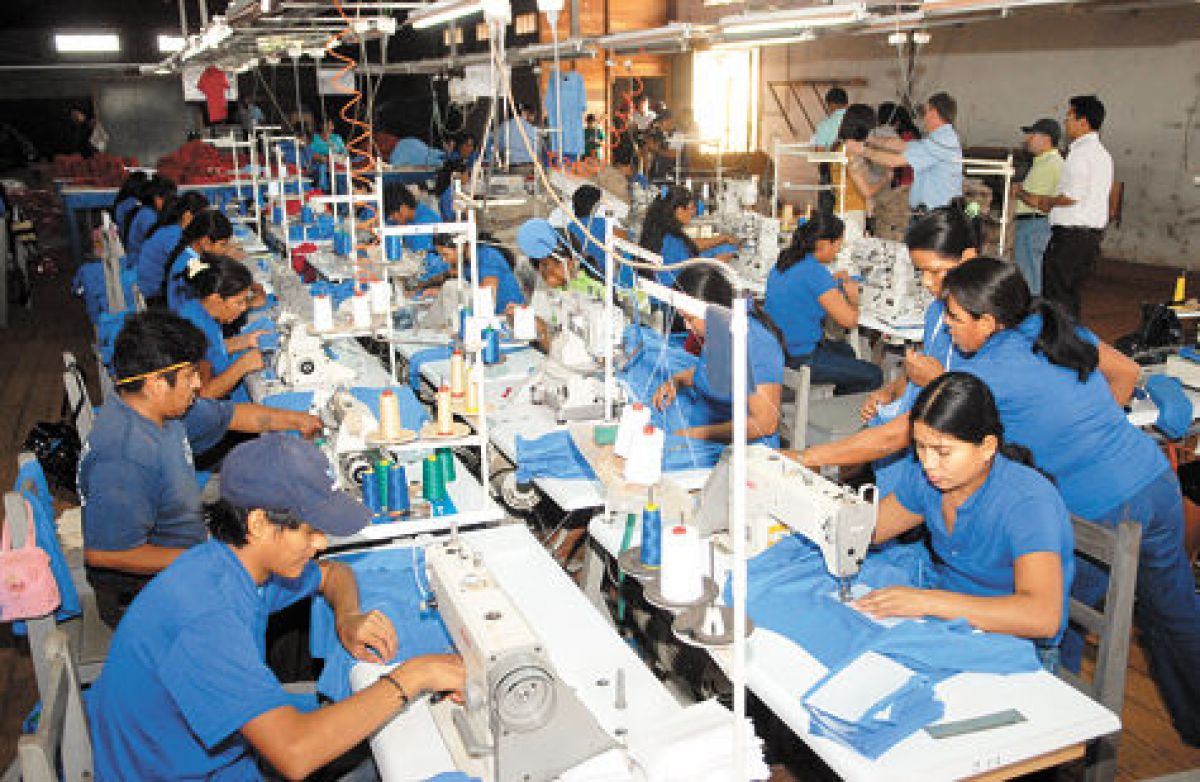
Empresas pequeñas El 94% de las empresas que operan en Bolivia son micro (85,9%) o pequeñas (8,5%), que es a quién más les ha subido el costo
La analista económica Edith Gálvez ha advertido, al examinar la política crediticia, que el desafío es evitar que las tasas y las restricciones al financiamiento terminen deprimiendo aún más el crédito y golpeando la inversión y el empleo. “El nuevo decreto deja una pregunta central: ¿el mayor margen para los bancos se traducirá en más préstamos, o encarecerá el financiamiento sin resolver las barreras de acceso? La respuesta deberá verse en las tasas efectivamente cobradas, los nuevos créditos, la inversión y el empleo” señala Gálvez, que no es optimista al respecto dada la situación de recesión que vive el país, con ocho trimestres consecutivos destruyendo Producto Interior Bruto y unas perspectivas similares según todas las entidades multilaterales para 2027.
La apuesta tiene un costo posible: si las entidades se acercan a los nuevos máximos, las empresas pagarán más por financiarse. En una economía en recesión, ese gasto puede reducir el dinero disponible para comprar insumos, pagar salarios o sostener la actividad. También puede hacer menos atractiva una inversión y elevar el riesgo de que un negocio con ingresos débiles tenga dificultades para cumplir sus cuotas. El impacto dependerá de las tasas que efectivamente ofrezcan los bancos y de la capacidad de pago de cada prestatario.
Otro desincentivo
El sector microempresarial todavía analiza el decreto, pero considera que el aumento de los topes puede dificultar aún más sus esfuerzos ya no solo por formalizarse, sino también por mantener abiertas sus unidades productivas. La inquietud coincide con el mayor ajuste: para las microempresas, el máximo pasa de 11,5% a 17%; para las pequeñas, de 7% a 12%. “Si el crédito ya es difícil de conseguir, un costo potencialmente más alto puede limitar su utilidad para reponer capital de trabajo, mantener operaciones o invertir – señala Gálvez que recuerda que está vigente la a Resolución de Directorio del BCB 131/2026 que crea la Reserva Monetaria Restringida con el 3% de los depósitos en los bancos bolivianos y que en la práctica supone una restricción de la cartera crediticia, como ya muestran las estadísticas de la ASFI: a septiembre de 2026 los depósitos rondaban los 268.000 millones de bolivianos y la cartera de créditos los 236.000 millones de bolivianos.
Precisiones técnicas
El decreto rige solo para nuevas operaciones e insiste en que los préstamos ya desembolsados mantienen las tasas y condiciones pactadas, y no pueden modificarse unilateralmente en perjuicio del cliente. Además, prohíbe cargos o mecanismos destinados a sortear los límites y encarga a la ASFI supervisar las tasas efectivas, la evolución de la cartera, el acceso por tamaño de empresa y los efectos sobre empleo, inversión y producción. La autoridad podrá evaluar ajustes normativos a partir de ese seguimiento.
El ministerio de Economía asegura que la medida busca que el crédito llegue a más productores, pero abre la puerta a que sea más caro, en particular para micro y pequeñas empresas, que enfrentan los mayores aumentos del tope. La prueba será si el mayor margen para los bancos se traduce en más préstamos y si ese acceso compensa el costo adicional para negocios que operan en medio de la recesión que arrastra el país.
Otra promesa de campaña incumplida
Durante su campaña electoral de 2025, el presidente de Bolivia, Rodrigo Paz Pereira, prometió crédito productivo barato bajo el lema «Capitalismo para todos» y se refirió a productos específicos al 3% de interés para gremiales.
En septiembre de 2026, en medio de la crisis por la retirada de la subvención al diésel, se lanzó el Decreto Supremo 5720 que creó un fondo de Bs 800 millones administrado por el Banco Unión. Ofrece préstamos con tasas anuales del 6 % para capital de operaciones y del 6,5 % para capital de inversión, maquinaria asociativa y vehículos de carga pesada. Representa apenas un 0,3% del total del crédito contratado en el país.
Con el decreto del lunes, el crédito se encarece en el país para todas las empresas.

 Acceder